外から降ってくる変更に、どう備えるのか
制度は、自社の準備と関係なく変わります。そのたびに発生する費用の差は、説明できる状態かどうかで決まります。
目次
この連載では、数字と実態のずれを扱ってきました。最後に、自社の都合とは無関係に降ってくるものを扱います。
制度は、準備が整うのを待ちません
電子帳簿保存法。インボイス制度。そして、大企業のサプライチェーンに組み込まれる条件として、取引先にもESG関連の基準が求められる動きが出ています。
どれも、自社の準備状況とは関係なく決まり、期限つきで降りてきます。
デジタル化の要請は行政の側から来ているのに、対応の費用と工数は、各企業に集中します。制度が変わるたびに、専門家への相談、業務フローの見直し、システムの修正が発生する。
経営者が本業に集中する時間が、そのつど削られます。
同じ制度対応でも、かかる費用が違います
ここに、この連載を通じて扱ってきたものが効いてきます。
制度対応の実務は、たいてい自社の業務を外部の専門家に説明するところから始まります。
どの帳票が、どの業務で、いつ発生するか
どの取引に、どの条件が適用されているか
誰が承認し、どこに記録が残るか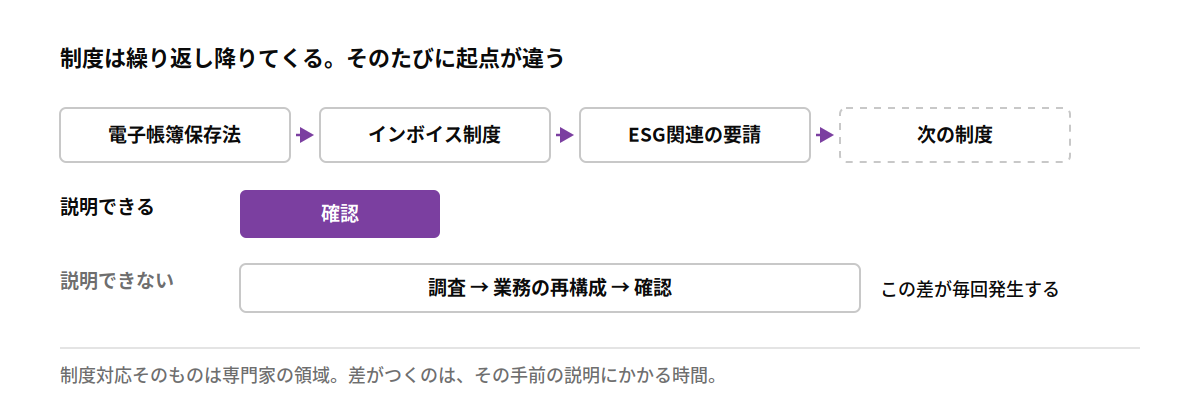
説明できる会社では、この工程が短く終わります。説明できない会社では、専門家がヒアリングで業務を再構成するところから始まり、その時間がそのまま費用になります。
そして制度変更は、一度では終わりません。次の制度が来たとき、また同じ説明から始まります。
「30分で説明できますか」に戻ります
この連載の前、プロローグでこう書きました。
自社のProcess(過程)を、社外の人間に30分で説明できますか。
制度対応は、この問いが実際に費用として現れる場面です。
説明できる    制度対応の起点が、確認から始まる
説明できない ★ 制度対応の起点が、調査から始まる調査から始まる分の費用は、制度が変わるたびに繰り返し発生します。1回あたりの差は小さくても、10年で何回来るかを考えると、無視できる額ではありません。
「黒字なのに畳む」に戻ります
この連載の1本目で、もう1つ置いた話があります。
東京商工リサーチの調査では、2025年に休廃業・解散した企業のうち、決算が判明した企業の黒字率は52.8%でした。約半数は赤字での退出です。
「黒字なのに畳む」という表現は、長く語られてきました。ただ、赤字で力尽きる側の比率が高まっているなら、問題の形が変わりつつあることになります。
⚠️ 制度対応の負担が、その変化の原因だと言うつもりはありません。そう示す統計は手元にありません。ただ、本業に集中する時間が削られ続ける状態は、収益性に効かないほうが不自然だとは思っています。ここは推測です。
ALTEVOはこう考えています
私たちは、制度対応そのものを代行しません。
電子帳簿保存法の要件判断も、インボイスの実務も、税理士や社労士の領域です。専門家が担うべき仕事を、私たちが引き受けるべきではありません。
私たちが引き受けるのは、その手前です。専門家に説明できる状態を、常時保っておくこと。
共進化パートナーでは、7つの領域から現状を確認するところから始めます。業務フロー、帳票、承認の経路、取引条件、データの所在。制度対応のためだけに作る資料ではなく、日常的に使われている状態にしておくことが目的です。
使われていない資料は、必要なときに古くなっています。前の連載で書いたとおりです。
ただし、これは仮説です。
反証:説明できる状態を作るコストも発生します
限界を書きます。説明できる状態を維持するにも、費用と手間がかかります。
業務フローを整理し、更新し続ける作業は、それ自体が工数です。制度対応が数年に1回しか来ないなら、そのつど専門家に調査を依頼するほうが安く済みます。
見分ける目安は、過去3年で、外部に自社の業務を説明した回数です。制度対応、金融機関、監査、新しい取引先の審査。年に数回を超えているなら、常時説明できる状態のほうが安くなる可能性があります。
もう1つ。整理された状態は、変化を遅くすることがあります。業務フローが文書化されていると、変えるときに文書の更新が必要になる。動きの速い事業では、この重さが足かせになります。
次の連載へ
この連載では、数字が実態を映していない構造を扱いました。次は、作ったものの価値が、外に伝わらないという話に入ります。
良いものを作る企業ほど、発信では不利になる。
次の連載では、5本かけてそこを扱います。
この課題に、ALTEVO は2つの形で向き合っています。