値上げを止めているのは、市場か、記憶か
原価が上がっても価格に反映できない。判断を縛っているのは、いまの市場ではなく過去の一度の失注かもしれません。
目次
前回、投資の判断幅が資本構成で決まるという話を書きました。投資ができないなら、手元の利益を増やすしかありません。
最も直接的な手段は、価格を上げることです。
原価は上がった。価格は据え置いた
材料費も、人件費も、物流費も上がりました。それでも価格を据え置いている取引が、社内にいくつかあるはずです。
理由を聞くと、たいてい似た答えが返ってきます。
「あそこは値上げを言うと、切られる」
「うちの業界は、値上げできる雰囲気ではない」
「他社が据え置いているので、うちだけ上げられない」どれも、市場の話として語られます。ただ、これらは観測された事実でしょうか。それとも、記憶でしょうか。
失われた30年が刷り込んだもの
長いデフレの期間に、日本の経営者と消費者の双方に「値上げは悪」「安さは美徳」という感覚が染み込みました。これは能力の問題ではなく、長期間の学習の結果です。
学習の中身を具体化すると、こうなります。
過去に一度、値上げを申し入れて失注した。そのときの取引先の反応、社内の空気、失った売上。その記憶が、その後の判断を縛り続けます。
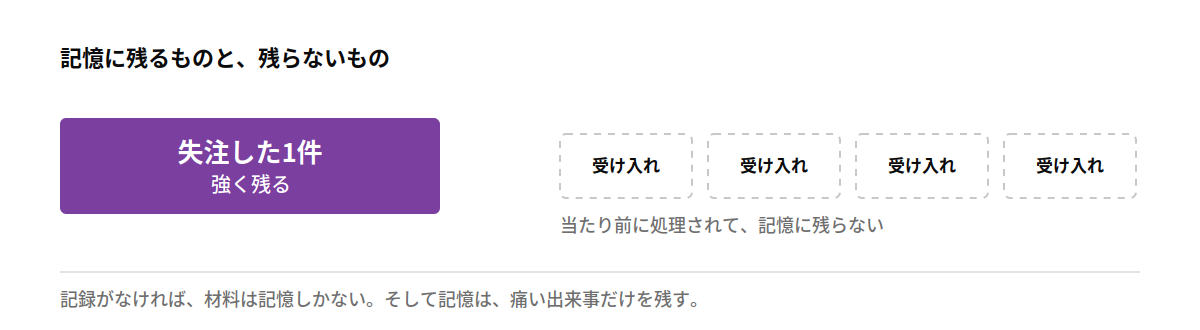
行動経済学では、損失回避(得る喜びより、失う痛みを重く感じる傾向)と、利用可能性ヒューリスティック(思い出しやすい出来事ほど、起こりやすいと判断する傾向)が知られています。
失注は思い出しやすく、痛みが強い。一方で「値上げを受け入れてもらえた案件」は、記憶に残りません。当たり前に処理されて終わるからです。
結果として、記憶の中では失注の比率が実際より高くなります。
前提は、すでに変わっている可能性があります
重要なのは、その失注がいつの出来事かです。
物価が動かなかった局面と、周囲も価格を見直している局面では、同じ申し入れでも受け取られ方が違います。全員が据え置いている場面では上げた会社が目立ちますが、全員が見直している場面では据え置く会社のほうが目立ちます。
前提が変わったかどうかを確かめずに、記憶だけで判断すると、10年前の相場で、現在の価格を決めることになります。
ALTEVOはこう考えています
値上げの可否は、記憶ではなく記録で判断すべきだと考えています。
過去にいつ、どの取引先に、いくら申し入れたか
結果はどうだったか(受け入れ・据え置き・失注)
そのとき、何を理由として説明したか
★ 失注した取引先は、その後どうなったか4つ目が効きます。失注した相手が、その後もっと高い価格で他社に発注していることがあります。記録がなければ、この事実は誰にも見えません。
記録がないと、材料は記憶しかありません。そして記憶は、痛い出来事だけを残します。
ただし、これは仮説です。
反証:記録があっても、上げられない構造はあります
はっきりした限界があります。価格決定力が自社にない場合、記録は役に立ちません。
下請けの階層構造の中では、価格は上位から提示されます。交渉の余地が制度的にない関係では、材料をそろえても結果は変わりません。この場合に必要なのは値上げ交渉ではなく、取引先の構成を変えることです。
もう1つ。値上げが常に正しいわけではありません。価格を上げれば数量が減ります。固定費の比率が高い事業では、数量の減少が利益を押し下げることがあります。上げるべきかどうかは、粗利額で判断する話であって、粗利率だけでは決まりません。
さらに、据え置きを戦略として選んでいる場合もあります。シェアを取りに行く局面では、意図的に上げない。これは記憶による萎縮とは別物です。区別する方法は単純で、「なぜ据え置くのか」を説明できるかどうかです。
次回
価格を上げられないなら、同じ時間でより多くを生み出すしかない。そこで生産性の話が出てきます。
日本の労働生産性が国際的に低い、という指摘は繰り返されてきました。ただ、その数字が何を測っているのかは、あまり語られません。
次回は、そこを扱います。生産性は、誰のための指標なのか。
この課題に、ALTEVO は2つの形で向き合っています。